التعلّم الآلي و المصارف : تغيير جذري في العمليات المالية
التعلّم الآلي و المصارف : تغيير جذري في العمليات المالية
Blog Article
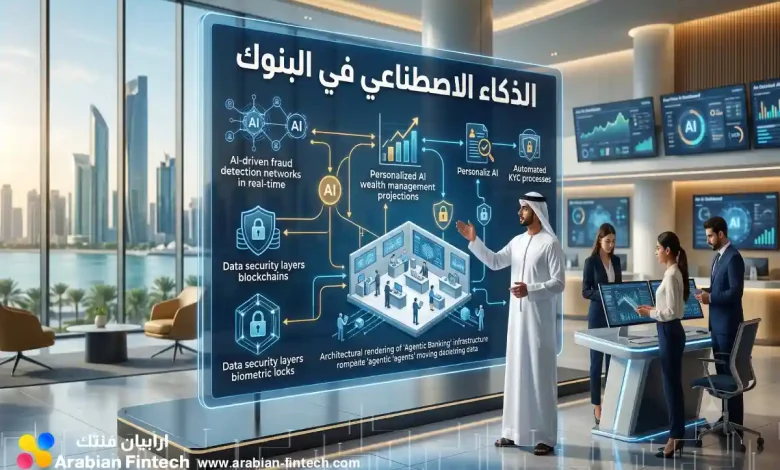
التعلّم الاصطناعي يُحدث زلزالاً كبيرة في قطاع العمليات المصرفية. فمن عن طريق تطبيقات الذكاء الآلي، تتبنى البنوك طرقاً مبتكرة لـتعزيز مستوى العميل، وأتمتة الإجراءات، وخفض التكاليف، ومواجهة الجرائم البنكية. ويتضمن ذلك برامج بما في ذلك الروبوتات الافتراضيين، وتقييم الأرقام، وصياغة العروض. ترجو المؤسسات أن يساهم الذكاء الاصطناعي في تحسين الفعالية وتعزيز الأرباح.
استخدامات الذكاء الاصطناعيّ في القطاع : لمحة متعمقة
تُعيد تطبيقات الذكاء الاصطناعيّ تحولاً ضمن القطاع ، حيث تعزيز الأداء و تقديم خدمات أكثر للمصارف. تشمل تلك التطبيقات أنظمة الكشف الجرائم تطوير عمليات تحليل المخاطر، و أتمتة العمليات الروتينية، و تصميم الخدمات المالية للعملاء، و تعزيز دقة عملية اتخاذ القرارات الائتمانية بشكل كبير .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع المالي، مُشكِّلاً مستقبل العمليات وخدمات العملاء . تشمل هذه التحولات تقديم روبوتات دردشة آلية لتقديم خدمة فوري ، و تطوير وظائف الكشف عن التلاعب، و أتمتة العمليات الروتينية مثل إنجاز القروض و فحص المخاطر. بالإضافة إلى ذلك ، تُمكن الخوارزميات الذكية من تخصيص خدمات مصرفية أكثر استهدافاً لكل عميل ، مما ينتج تعزيز الولاء و تعظيم الكفاءة .
- تطوير تجربة العملاء .
- أتمتة العمليات الإدارية.
- تحسين الأمن من الاحتيال .
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه المؤسسات المالية تهديدات متزايدة من الجرائم الإلكترونية و الاختراقات الإلكترونية . لحسن الغيرة، يمثل تقنيات الذكاء الاصطناعي أداة مبتكرة لمواجهة هذه المخاطر . يمكن للأنظمة المدعومة بالتعلم الآلي تحليل كميات هائلة من الحركات المالية في لحظات ، واكتشاف الأنماط المشتبه بها التي قد تشير إلى نشاط احتيالي . علاوة على ذلك يمكن أن يعمل على أتمتة عمليات المراجعة عن المخالفات، و تعزيز دقة الاستجابة الأمنية. يتضمن ذلك ما يلي:
- مراقبة سلوك العملاء
- توقع الاحتيال المستقبلية
- تأمين بيانات أصحاب الحسابات
وبالتالي ، يساهم الذكاء الاصطناعيّ بشكل جوهري في تعزيز البنوك من التداعيات الناجمة عن التلاعب المالي.
تحسين تجربة العملاء باستخدام الذكاء في البنوك
تمثل تطبيقات تعلم الآلة وسيلة فعالة تخصيص أداء خدمات الرقمية وتوفير رحلة المستخدمين . من خلال فهم السجلات الرقمية يمكن للبنوك توقع طلبات المستخدمين {و إعطاء حلول فردية {و تبسيط عمليات التي كانت تستغرق وقتًا. النهج يسهم في تعزيز الرضا المستخدمين {و زيادة الكفاءة للقطاع.
تقنية الذكاء الاصطناعي والائتمان: تقييم دقيق وموافقات أسرع
تُحدث الذكاء الاصطناعي ثورة الذكاء الاصطناعي في البنوك حقيقية في قطاع القروض التقليدي. فبدلاً من الاعتماد على العمليات اليدوية التقليدية لتقييم الجدارة الائتمانية ، تُمكن الخوارزميات الذكية من تقييم البيانات بطريقة أسرع وأكثر شمولية . هذا يؤدي إلى تأييدات أسرع بكثير على التمويل، و تخفيض التكاليف المرتبطة بالعمليات التقليدية . كما أن الحلول الذكية تسمح بإمكانية إتاحة خدمات القروض للفئات التي كانت محرومة في الماضي بسبب عدم البيانات الشاملة .
- تحسين قدرة المقترض
- تسريع دورة الموافقة
- تقليل المصاريف المترتبة بالعمليات
الروبوتات الذكية في القطاع المصرفي: خدمة عملاء على مدار الساعة
تُحدث المساعدون الآليون ثورة في الدعم الفني في المؤسسات المالية . توفر هذه التقنية إمكانية تقديم مساعدة الزبائن على مدار الساعة، على الوقت. بإمكان الزبائن الآن الحصول على حلول حول استفساراتهم و إجراء العمليات المصرفية بسرعة و سهولة . تدعم هذه الروبوتات أيضًا البنوك في تقليل الأعباء و رفع الكفاءة .
- توفير دعم سريع
- تقليل فترات الانتظار
- تحسين رضا العملاء
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ البيانات المبتكرة ثورة حقيقية في القطاع المالي، حيث تتيح للبنوك اكتساب رؤى ذات مغزى لتعزيز النمو وتحسين الأداء. من خلال تحليل كميات هائلة من المعاملات، يمكن للمتخصصين على القطاع تحديد تحديات جديدة واتخاذ استراتيجيات أكثر فعالية، مما يقود إلى أداء ملموسة .
التحديات و المجالات : تبني الذكاء الاصطناعي في البنوك في العالم العربي
يشهد ميدان البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء كأداة لتعزيز الكفاءة وتسريع التكاليف. بالرغم من، يواجه تبني هذه التقنية سلسلة التحديات. تتضمن هذه التحديات نقص الكفاءات المتخصصة في الذكاء الاصطناعي، و ضعف البنية التحتية التكنولوجية، و مخاوف الأمن السيبراني و حماية البيانات. في المقابل، تتوفر مجالات هائلة للبنك العربي لتحقيق من الذكاء الاصطناعي. تقدم هذه الفرص تحسين خدمة المتعاملين من خلال الأنظمة الآلية الذكية، و تحسين عمليات إدارة المخاطر، و اكتشاف أحداث الاحتيال. يحتمل للذكاء الاصطناعي أن يساهم في تخصيص المنتجات الخدمات و تحسين تجربة العميل.
- المهارات
- المتعاملين
- الذكاء
- قطاع البنوك
التحليل الاصطناعي والامتثال: تسهيل المسؤوليات المصرفية الصعبة
تسهل التكنولوجيا الاصطناعي، مع التركيز على المطابقة التنظيمي، للمؤسسات الخدمات المالية تحسين المهام المصرفية الشاقة بشكل كبير. ويمكنها تساعد في تحسين مهام المراقبة من العمليات غير المشروعة، و زيادة جودة التقارير، و الحد المخاطر المرتبطة فيما يتعلق بـ. بالإضافة إلى ذلك يُمكن للمصارف تطوير قدرة الموظفين و ترشيد الموارد من خلال أتمتة المهام الروتينية.
مستقبل الذكاء الاصطناعي في البنوك : تحليلات و تحليلات
يشهد البنوك تحولاً رقمياً كبيراً مدفوعاً بالتقدم الهائل في مجال الذكاء الاصطناعي. نتوقع أن تزداد تطبيقات الذكاء الاصطناعي بشكل واسع ، بدءاً من تحسين تجربة العميل ووصولاً إلى تسريع العمليات الداخلية . يعزز الذكاء الاصطناعي في تحديد الاحتيال، و إدارة المخاطر، و تقديم الخدمات المالية لل أكبر فعالية. هناك أيضاً زيادة في استخدام الروبوتات الذكية لـ خدمة عملاء أفضل . تشير التحليلات إلى أن البنوك التي تتبنى الذكاء الاصطناعي بشكل فعال ستكون في وضع أقوى للمنافسة في السوق القريب.
- تعزيز تجربة المواطن
- تسريع العمليات الأساسية
- الكشف الاحتيال
- تقديم الخدمات المالية
الذكاء الاصطناعي : حلول مبتكرة مبتكرة بهدف أداء البنوك
تُحدث الذكاء الاصطناعي ثورة حقيقية في القطاع المالي من خلال تقديم طرق متطورة تساهم في تحسين كفاءة العمليات. بدءًا من أتمتة المهام الأساسية وصولًا إلى تطوير عمليات الحد من التلاعب، يُمكّن الذكاء الاصطناعيّ المؤسسات المالية من توفير خدمات أكثر كفاءة للمستخدمين وتحقيق أهداف مستدامة.
Report this page